



أخبار وأرقام
| |||

اعداد ـ فاطيمة طيبي
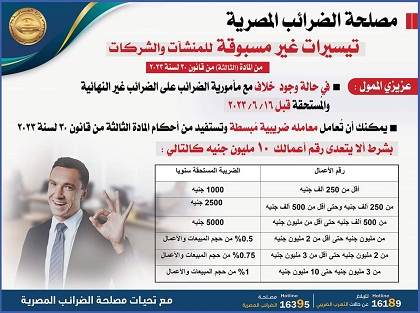
أكد الدكتورفايز الضباعني رئيس مصلحة الضرائب المصرية على حرص المصلحة على تقديم كافة التيسيرات للممولين، فالمادة الثالثة من قانون الضريبة على الدخل الصادر بالقانون 30 لسنة 2023 تقدم تيسيرات غير مسبوقة للمنشآت والشركات وذلك في حالة وجود خلاف مع مأمورية الضرائب على الضرائب غير النهائية والمستحقة قبل 16/ 6/ 2023 ومنظورة أمام أى من اللجان الداخلية أو لجان الطعن أو أمام لجان انهاء المنازعات، قائلا إنه يمكن للممول في هذه الحالة أن يتعامل معامله ضريبية مبسطة ويستفيد من أحكام المادة الثالثة من قانون 30 لسنة 2023 بشرط ألا يتعدى رقم الأعمال السنوي 10 مليون جنيه.
وأوضح الدكتور فايز الضباعني أن المعاملة الضريبية المبسطة في ضؤء أحكام المادة الثالثة من القانون رقم 30 لسنة 2023 تكون كالتالي إذا كان رقم الأعمال أقل من 250 ألف جنيه، تكون الضريبة المستحقة سنويا 1000 جنيه، وإذا كان رقم الأعمال من 250 ألف جنيه وحتى أقل من 500 ألف جنيه، تكون الضريبة المستحقة سنويا 2500 جنيه، وإذا كان رقم الأعمال من 500 ألف جنيه حتى أقل من مليون جنيه، تكون الضريبة المستحقة سنويا 5000 جنيه، مضيفا أنه إذا كان رقم الأعمال من مليون جنيه حتى أقل من 2 مليون جنيه، تكون الضريبة المستحقة سنويا 0.5% من رقم الأعمال، وإذا كان رقم الأعمال من 2 مليون جنيه حتى أقل من 3 مليون جنيه، تكون الضريبة المستحقة سنويا 0.75% من رقم الأعمال، وإذا كان رقم الأعمال من 3 مليون جنيه حتى 10 مليون جنيه، تكون الضريبة المستحقة سنويًا 1% من رقم الأعمال.
كما قال إن مصلحة الضرائب المصرية أصدرت تعليمات تنفيذية رقم 95 لسنة 2023 بشأن آليات تطبيق المادة الثالثة من القانون رقم 30 لسنة 2023، وذلك لتوحيد أسس تطبيق هذة المادة في جميع درجات الطعن وإنهاء النزاع داخل المصلحة، مشيرًا إلى أن التعليمات تضمنت أنه يجب على المأموريات واللجان الداخلية ولجان الطعن وكذلك لجان إنهاء المنازعات ومكافحة التهرب الضريبي تطبيق نص المادة الثالثة من القانون 30 لسنة 2023 بشكل تلقائي وعدم تعليق تطبيقها على طلب يقدمه الممول، مع أحقية الممول في المطالبة بمحاسبته وفقا للقانون 91 لسنة 2005 وتعديلاته.
مضيفا إنه وفقا للتعليمات التنفيذية رقم 95 لسنة 2023 بشأن آليات تطبيق المادة الثالثة من القانون 30 لسنة 2023، فإن نطاق تطبيق هذه المادة يشمل جميع الأوعية عدا وعاء التصرفات العقارية، حيث أنه يشمل وعاء النشاط التجاري والصناعي والمهني ووعاء الثروة العقارية، وأنه يجب أن يتم احتساب رقم الأعمال السنوي للممول بعد استبعاد وعاء ضريبة المرتبات وما في حكمها، وحساب الضريبة وفقًا لذلك.
الجدير بالذكر أنه يمكن التواصل مع مصلحة الضرائب المصرية للرد على الاستفسارات والتساؤلات من خلال الخط الساخن 16395 وللإبلاغ عن حالات التهرب الضريبي يتم الاتصال علي الخط الساخن 16189 من الساعة التاسعة صباحًا حتي الرابعة عصرًا عدا يومي الجمعة و السبت.
| |||
 منذ 13 ساعةتباطؤ النشاط الاقتصادي بأمريكا في أكتوبر والطلب القوي يرفع الأسعار 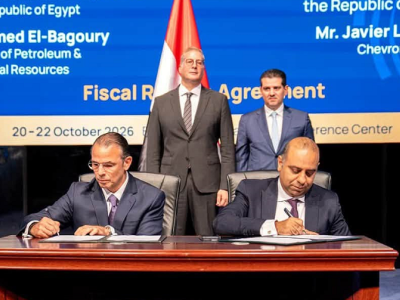 21 أكتوبر 2026 2:13 مالبترول توقع اتفاقية استكمال الأطر المالية لربط حقل أفروديت القبرصي بمصر  21 أكتوبر 2026 1:57 موزيرا الاستثمار والصناعة يبحثان مع منتجي الحديد ومصانع الدرفلة تحديات القطاع  21 أكتوبر 2026 1:46 مالذكاء الاصطناعي والتكنولوجيا الحديثة ركيزة لتأهيل الشباب لمتطلبات سوق العمل  21 أكتوبر 2026 1:37 موزير البترول يعلن تشكيل مجموعة عمل لتطوير المناهج وفق احتياجات الصناعة  21 أكتوبر 2026 10:17 صانطلاق أعمال الدورة التاسعة عشرة للجنة الكودكس المعنية بملوثات الأغذية بالقاهرة  21 أكتوبر 2026 10:03 صجولدمان ساكس: ارتفاع تكاليف الشحن ينذر برفع توقعات سعر خام برنت  18 أكتوبر 2026 1:09 م"علم الروم" المنطقة الاستثمارية رقم 21 منذ صدور قانون الاستثمار في 2017  18 أكتوبر 2026 12:59 مصادرات مصر من الخضروات المجمدة تسجل 207 ملايين دولار في 2025  18 أكتوبر 2026 10:30 ص37.5 مليار دولار مداخيل الجزائر من المحروقات في 9 أشهر |