



تقارير
| |||
 منذ 11 ساعةمؤتمر "CERISE +SPTF": الهيئة العامة للرقابة المالية: قاعدة بيانات مركزية لمكافحة الاحتيال |
| |||
اعداد ـ فاطيمة طيبي
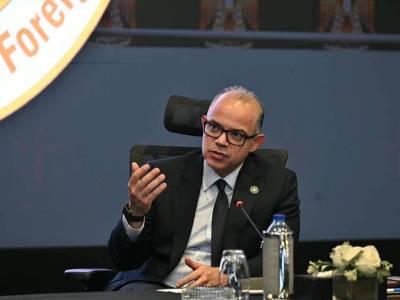
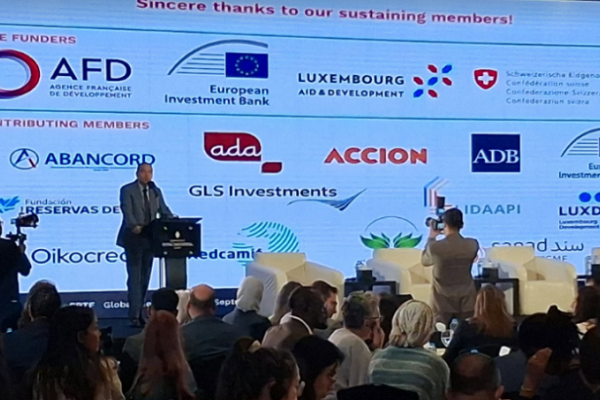
إن الهيئة تعمل على تطوير منظومة التكنولوجيا "FinTech" في الأنشطة المالية غير المصرفية، بما يتيح التوسع في استخدام التكنولوجيا في عمليات التمويل، كما أن الهيئة بدأت منذ عام 2023 تطوير منظومة التكنولوجيا. هذا ما قاله الدكتور إسلام عزام، رئيس الهيئة العامة للرقابة المالية ، خلال مؤتمر "CERISE +SPTF" .
كما أضاف عزام، خلال المؤتمر أن التوسع في استخدام التكنولوجيا المالية، بالتزامن مع الاتجاه إلى توظيف الذكاء الاصطناعي خلال الفترة المقبلة، يفرض التعامل مع مخاطر جديدة، وفي مقدمتها مخاطر الأمن السيبراني والاحتيال، مؤكدا أهمية تطوير أدوات الرقابة والحماية بالتوازي مع التطور التكنولوجي.
وأوضح أن الرقابة المالية ألزمت الشركات العاملة في جميع قطاعات الأنشطة المالية غير المصرفية بمجموعة من الإجراءات للتأكد من حصول العميل فعليا على التمويل، سواء من خلال حصوله عليه أو بدء صرفه، وذلك لمنع ظهور حالات يحدث فيها تمويل باسم العميل دون علمه، بما يحد من الشكاوى المرتبطة بهذه الممارسات.
ـ ربط شركات التمويل غير المصرفي بالهيئة لتوفير بيانات لحظية :
وأشار إلى أن الهيئة تعمل خلال الفترة المقبلة على تنفيذ قرار يربط الشركات العاملة في الأنشطة المالية غير المصرفية بالهيئة، بما يشمل قطاعات التمويل الاستهلاكي والتأجير التمويل والتخصيم وتمويل المشروعات الصغيرة والمتوسطة، من خلال ربط أنظمة "Back Office" الخاصة بهذه الشركات بالهيئة.
وأكد أن الهدف من الربط لا يقتصر على الجانب الرقابي، وإنما يستهدف توفير بيانات لحظية ويومية من مختلف قطاعات التمويل غير المصرفي، بما يسمح للهيئة بإجراء تحليلات للبيانات باستخدام الذكاء الاصطناعي، على أن تتم إعادة توظيف نتائج هذه التحليلات لخدمة السوق وقطاعات التمويل المختلفة. وأضاف أن ربط شركات التمويل غير المصرفي بالهيئة سيسهم أيضا في تعزيز الاستفادة من البيانات في قطاع التأمين، ضمن مجموعة من الخطوات التي تعمل الهيئة على تنفيذها لتطوير البنية التكنولوجية والرقابية للقطاع
ـ الهيئة تستعد لتوسيع استخدام الذكاء الاصطناعي في الخدمات الرقابية :
وأوضح أن الهيئة تتجه كذلك إلى إدخال تطبيقات الذكاء الاصطناعي في أعمالها، مشيرا إلى أنها بدأت بالفعل التواصل والتعاقد مع عدد من الجهات المتخصصة لتنفيذ ذلك، بما يتيح تطوير الخدمات المقدمة للمتعاملين، بحيث لا يضطر من يرغب في الحصول على خدمة أو تقديم مستندات إلى الحضور إلى مقر الهيئة خلال الفترة المقبلة.
وفيما يتعلق بتطبيق معايير "بازل 3" ، قال عزام إن الهيئة تستعد لتطبيقها اعتبارا من يناير 2027، موضحا أن الإطار الجديد يختلف عن النظام الحالي من حيث عدم اقتصاره على مخاطر الائتمان، وإنما يشمل أيضا المخاطر التشغيلية ومخاطر السوق.
وأشار إلى أن الهيئة تعتزم تنظيم محاضرات وبرامج تدريبية للشركات خلال الفترة المقبلة لتهيئتها لتطبيق "بازل 3"، لافتا إلى أن بعض الشركات بدأت بالفعل استخدام المعايير بصورة تجريبية إلى حين بدء التطبيق الفعلي في يناير 2027.
ـ بازل 3 توسع نطاق إدارة المخاطر لتشمل الائتمان والتشغيل والسوق :
وأكد أن تطبيق "بازل 3" يمثل خطوة مهمة لقطاع التمويل غير المصرفي، إذ يوسع نطاق تقييم المخاطر ليشمل التسجيل وإدارة الحسابات والمخاطر التشغيلية ومخاطر الائتمان ومخاطر السوق.
وأضاف أن الهيئة تجري مناقشات مع الشركات والاتحاد بشأن بعض آليات المسؤولية بهدف بحث مدى الحاجة إلى إدخال تعديلات عليها خلال الفترة المقبلة.
وفي ملف مكافحة الاحتيال، أوضح عزام أن قطاع التمويل الاستهلاكي لديه قاعدة بيانات مرتبطة بحالات الاحتيال، بما في ذلك استخدام البطاقات أو المستندات المزورة، ويتم إتاحة هذه البيانات للشركات العاملة في القطاع من خلال "eFinance".
وأشار إلى أن الرقابة المالية تدرس إنشاء قاعدة بيانات مركزية على مستوى قطاع الأنشطة المالية غير المصرفية لتبادل بيانات حالات الاحتيال بين مختلف القطاعات، بحيث يمكن رصد حالة العميل الذي استخدم بطاقة أو مستندات مزورة في التمويل الاستهلاكي، عند تعامله لاحقا مع قطاعات التأجير التمويلي أو التخصيم أو التأمين وغيرها، وفقا للأطر القانونية والتنظيمية.
وأضاف أن الهيئة تعمل كذلك على دراسة استحداث وظيفة "مسؤول احتيال" داخل الشركات، بدلا من إنشاء إدارة مستقلة لمكافحة الاحتيال، بحيث يتولى هذا المسؤول متابعة إجراءات مواجهة الاحتيال وآليات اكتشافه والحد من مخاطره.
وفيما يتعلق بشركات التحصيل، قال عزام إن الهيئة ألزمت شركات التحصيل بالتسجيل في السجل المخصص لديها، مشيرا إلى قيد 8 شركات حتى الآن في السجل، مع منحها فترة لتوفيق أوضاعها.
وأوضح أنه بعد انتهاء فترة توفيق الأوضاع سيقتصر التعامل على شركات التحصيل المقيدة في سجل الهيئة، مشيرا إلى أن الهيئة ستتعامل مع الشركات التي تتكرر بشأنها المشكلات والشكاوى، وقد يصل الأمر إلى شطبها من السجل ووقف التعامل معها.
ـ إلزام شركات التمويل متناهي الصغر وSMEs بالتأمين على الحياة المرتبط بالائتمان :
وفي قطاع التأمين المرتبط بالتمويل، أشار عزام إلى أن الهيئة ألزمت شركات التمويل متناهي الصغر وتمويل المشروعات الصغيرة والمتوسطة بتوفير "Credit Life Insurance" كما ألزمت شركات التمويل الاستهلاكي بالتأمين على الحياة المرتبط بالائتمان.
وأوضح أن هذا النوع من التأمين يضمن، في حالة وفاة العميل، قيام شركة التأمين بسداد الرصيد المتبقي من التمويل المستحق على العميل، بما يوفر حماية للعميل وأسرته.
وفيما يتعلق بالتوريق، قال عزام إن الهيئة تعمل حاليا على مراجعة محافظ التوريق بصورة أكثر تفصيلا، من خلال فحص العمليات المكونة للمحفظة واستبعاد العمليات التي ترى الهيئة أنها تتضمن مشكلات أو لا تتوافر لها الضمانات الكافية.
ـ تطوير نظام إلكتروني لربط إجراءات التوريق ومراجعة المحافظ بصورة آلية :
وأضاف أن الرقابة المالية تعمل على تطوير نظام إلكتروني لربط إجراءات التوريق ومراجعة محافظ التوريق بصورة آلية، ومن المقرر أن يدخل النظام الخدمة قريبا، بما يسهم في رفع كفاءة وسرعة عمليات المراجعة.
ـ إدخال الذكاء الاصطناعي لتحليل بيانات التمويل غير المصرفي :
وأشار إلى أن إدخال الذكاء الاصطناعي في منظومة الرقابة سيساعد الهيئة على تسريع دورة التوريق، مع الالتزام بقواعد واضحة، موضحا أن الهيئة ستضع قواعد محددة توضح المعايير التي يتم بناء عليها استبعاد بعض العمليات من محافظ التوريق، بما يضمن وضوح المتطلبات أمام الشركات.
وشدد الدكتور. إسلام عزام على أهمية رفع مستوى التوعية داخل القطاع، مؤكدا ضرورة تعزيز التعاون بين الاتحاد والمنظمات الدولية والهيئة لزيادة الوعي بالقواعد والقرارات المتعلقة بمكافحة الاحتيال، إلى جانب مختلف الإجراءات والتوجيهات التي تصدرها الهيئة.
| |||
 12 أغسطس 2026 10:46 صمصر تحيل شركات المحمول للنيابة بسبب تسجيل خطوط دون علم أصحابها  12 أغسطس 2026 10:30 صمصر تطرح مزايدة عالمية للبحث عن البترول والغاز في 14 منطقة  11 أغسطس 2026 12:51 متخصيص 6 مليارات جنيه لصرف الدفعة الثالثة من مستحقات المصدرين نقدا  10 أغسطس 2026 12:39 ممشروع جاسان جروب الصينية في القنطرة غرب باستثمارات 117 مليون دولار  10 أغسطس 2026 12:06 ممصر تعتمد بصمة الوجه لتسجيل خطوط المحمول للتحقق من هوية المتعاقد  9 أغسطس 2026 1:15 موزير الصناعة: نسعى لجذب الشركات الهندية للتصنيع داخل مصر ونقل التكنولوجيا  9 أغسطس 2026 10:32 صوزير التخطيط يتابع استعدادات استضافة مصر لمهرجان ريادة الأعمال نوفمبر المقبل  5 أغسطس 2026 3:11 موزير الصناعة: جاري التنسيق مع المالية لإطلاق برنامج جديد لإحلال السيارات المتقادمة  5 أغسطس 2026 11:51 صمصر: منظومة جديدة لتغيير تسعير الأدوية لإحكام الرقابة والحد من الغش الدوائي  4 أغسطس 2026 12:01 ممؤتمر المصريين بالخارج :"معاشك بالدولار".. مبادرة للعاملين بالخارج ضمن 4 بروتوكولات تعاون |