



تقارير
| |||
 منذ 11 ساعةرئيس الوزراء: نستهدف أولويات وطنية نعمل عليها جميعا وحلول قابلة للتنفيذ  منذ 10 ساعاتإصدار النموذج الاسترشادي لعقود شركات السمسرة مع العملاء المقترضين  20 أكتوبر 2026 12:37 مزيمبابوي الكوميسا.. الاقتصاد الدائري يتيح فرصا بـ4.3 تريليون دولار عالميا |
| |||
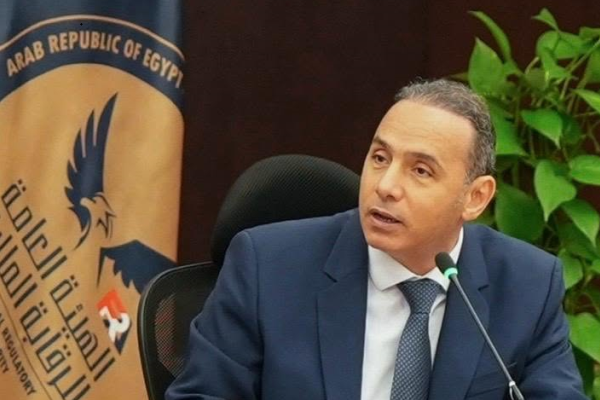
اعداد ـ فاطيمة طيبي
أصدر الدكتور إسلام عزام رئيس الهيئة العامة للرقابة المالية، قرارا بالنموذج الاسترشادي للعقود بين شركات السمسرة والعملاء المُقترضين، في خطوة جديدة تمهيدا للإطلاق الرسمي المرتقب لآلية "الشورت سيلينج" (اقتراض الأوراق المالية بغرض البيع ـ بيع الأوراق المالية المقترضة) على ضوء الإطار التنظيمي الجديد الصادر مؤخرا بقرار مجلس إدارة الهيئة رقم (155) لسنة 2026.
ويستهدف القرار وضع إطار تعاقدي واضح يحكم العلاقة بين العميل المقترض، الراغب في اقتراض أوراق مالية بغرض البيع والمتاحة بنظام الإقراض المركزي لدى شركة الإيداع والقيد المركزي (مصر للمقاصة) وشركة السمسرة المرخص لها بمزاولة العمليات، وتباشرها لصالح العميل المقترض.
وتقوم آلية "الشورت سيلينج" على وجود "عميل مقرض" يرغب في إقراض أسهم مملوكة له، و"عميل مقترض" يرغب في اقتراض أسهم للتعامل عليها بالبيع ثم الشراء في وقت لاحق وإعادتها للمقرض إذا كان يتوقع انخفاض سعرها، وبذلك يتحقق الربح بالفارق بين سعر البيع والشراء، بناء على توقعات المستثمر لتغيرات السوق وسعر الورقة المالية، وذلك بموجب اتفاق بينه وبين إحدى شركات السمسرة المرخص لها بمزاولة هذه العمليات.
جاء إصدار النموذج الاسترشادي للعقد بقرار رئيس الهيئة رقم (3350) لسنة 2026 بعد التشاور مع أطراف السوق، للاستفادة من خبرات الشركات العاملة في النشاط وتحديد متطلبات التطبيق العملي، مما يعكس النهج الثابت لدى الهيئة بإقامة حوار مجتمعي بناء، يساعد على تطوير ضوابط قابلة للتنفيذ وتحقق التوازن بين تيسير ممارسة الآلية وإدارة مخاطرها وحماية حقوق المتعاملين.
ويحدد النموذج الاسترشادي للعقد التزامات وحقوق كل من شركة السمسرة والعميل المُقترض، والأدوار الإجرائية لكل منهما، وتنظيم المصروفات والعمولات وعوائد استثمار هامش الضمانات وطريقة توزيعها، مما يدعم كفاءة التطبيق العملي للآلية، ويعزز قدرة المتعاملين على فهم الآلية والمخاطر المرتبطة بها، ومتابعة ضمانة الهامش، واتخاذ الإجراءات اللازمة لإغلاق المراكز عند تحقق الحالات المحددة تعاقديًا أو رقابيا.
ويضع نموذج العقد ضوابط لإدارة المخاطر المرتبطة بالعملية وعلى رأسها الضمانات المقدمة من العميل المُقترض، حيث يلتزم بتقديم هامش الضمان وفق النسب المُحددة في ملحق العقد قبل تنفيذ عملية الاقتراض، وبحد أدنى النسب الواردة في قرار الهيئة، فيما تلتزم شركة السمسرة بإيداع الضمان النقدي في حساب مستقل مخصص لعمليات الاقتراض بغرض البيع.
وبهدف الحد من المخاطر المرتبطة بالعملية وضمان حقوق المتعاملين؛ ينص نموذج العقد على إلزام شركة السمسرة بإعادة تقييم الأوراق المالية المقترضة وفقًا لسعر الإقفال اللحظي خلال جلسة التداول، ومتابعة نسبة إجمالي الضمان إلى قيمة الأوراق المالية المقترضة وفق النسب المحددة في ملحق العقد، وبحد أدنى النسب الواردة بالقرار.
كما ينظم التعامل مع حالات عدم رد الأوراق المالية المقترضة في الموعد المحدد، إذ تلتزم شركة السمسرة بشراء الأوراق المالية اللازمة للرد، مع مراعاة مواعيد التسوية ذات الصلة، وكذلك حالات إغلاق المراكز، ومنها خروج الورقة المالية من قائمة الأوراق المسموح بالتعامل عليها بالآلية، وصدور قرارات أو موافقات رقابية تتعلق بالاستحواذ أو الاندماج أو عروض الشراء أو الانقسام أو التصفية أو غيرها من العمليات التي تحددها الهيئة.
ـ تحديد التزامات وحقوق الطرفين وضوابط إدارة الضمانات وإغلاق المراكز المفتوحة :
كما يجب على الشركة تسليم العميل دليلا تفصيليا يوضح مفهوم اقتراض الأوراق المالية بغرض البيع، والأحكام الأساسية والإجراءات والمزايا والمخاطر المرتبطة به، وعليها أيضا تحديث الدليل عند إجراء أي تعديلات بالقرارات المنظمة، على أن يقدم إلى العميل مرة واحدة على الأقل سنويا وعند كل تحديث.
وينص العقد على أن يكون استثمار هامش الضمان النقدي في الأدوات التي تحددها الهيئة طوال مدة الإقراض، مع التزام شركة السمسرة بإخطار العميل بأوجه الاستثمار والعائد الفعلي، وإضافة العائد إلى حسابه فور تحصيله، أو وفق الشروط المتفق عليها.
وفيما يتعلق بتكلفة الاقتراض؛ يلزم النموذج الشركة إلى إدراج جميع المصروفات والعمولات والمبالغ النقدية الأخرى التي تُخصم من العميل، مع بيان أساس احتساب كل منها، مع حظر تعديل العمولات والمصروفات مستقبلًا إلا بموجب موافقة صريحة من جانب العميل. ويكفل النموذج للعميل حق إصدار أوامر بيع وشراء الأوراق المالية المقترضة، وإغلاق مركزه المفتوح كليًا أو جزئيًا خلال مدة الاقتراض وفقًا لشروط العقد.
ـ الحوار المجتمعي مستمر مع أطراف السوق لاستكمال الجوانب التنظيمية بالتوازي مع التجارب الحية لنظام الإقراض المركزي :
وقال الدكتور إسلام عزام، رئيس الهيئة العامة للرقابة المالية، إن نموذج العقد الاسترشادي يمثل خطوة جديدة نحو إطلاق آلية “الشورت سيلينج” حيث تعكف الهيئة على استكمال الجوانب التنظيمية والإرشادات العملية لجميع أطراف الآلية، بالتوازي مع إدخال اللمسات الأخيرة على نظام الإقراض المركزي الذي أعدته وتديره شركة مصر للمقاصة، عبر التجارب الحية، بهدف ضمان الربط الكامل بينها وبين شركات السمسرة بصورة لحظية، وتوثيق جميع مراحل وإجراءات العمل، بإتاحة اطلاع العملاء المقترضين على جميع عروض الإقراض المتاحة من العملاء المقرضين واختيار ما يتوافق مع أهدافهم الاستثمارية، وكذلك إتاحة اطلاع العميل المُقرض على جميع عروض الإقراض الأخرى التي تم تسجيلها من خلال النظام.
وأضاف رئيس الهيئة أن النموذج الاسترشادي للعقد يهدف إلى التيسير على شركات السمسرة والعملاء المُقترضين وينظم العلاقة بينهما، ويتيح توحيد الأساس التعاقدي على ضوء الإطار التنظيمي للآلية، كما يمتد إلى تحديد المسئوليات المرتبطة بإدارة الضمانات، ومتابعة المراكز المفتوحة، والتعامل مع حالات انخفاض قيمة الضمانات أو التأخر في رد الأوراق المالية المقترضة، للحفاظ على حقوق جميع الأطراف.
وأشار إلى ضرورة تضمن العقد إقرار العميل المقترض بأنه المالك الأصلي والمستفيد الوحيد من فتح الحساب، وبمشروعية مصادر أمواله، وأن يستوفي البيانات الخاصة بذلك وفقًا لقانون مكافحة غسل الأموال رقم (80) لسنة 2002 والقرارات الرقابية الصادرة بشأن مكافحة غسل الأموال وتمويل الإرهاب في الأنشطة المالية غير المصرفية.
وأوضح الدكتور إسلام عزام أن شركات السمسرة المرخص لها بمزاولة العمليات ملتزمة بالحفاظ على سرية البيانات وخصوصية المعلومات والمستندات الخاصة بالعملاء وعدم إفشاء المعلومات عنهم أو عن تعاملاتهم إلى الغير بدون موافقة كتابية مسبقة وفي حدود تلك الموافقة، إلّا في الحالات الخاصة بإخطار الهيئة ببيانات أو معلومات معينة أو بموجب أمر قضائي وفقًا للتشريعات ذات الصلة.
جدير بالذكر أن العميل المقترض في آلية "الشورت سيلينج" يربح في حالة تحقق توقعاته بانخفاض سعر الأوراق المالية المقترضة، حيث يعيد شراءها، محققا نسبة الربح، ويردها إلى المقرض، على أن تُخصم تكلفة الاقتراض من الربح. أما في حالة ارتفاع سعر الورقة المالية ورغبة المقترض في إيقاف خسائره، فيقوم بإعادة شراءها، متكبدًا خسارة، ويردها إلى المقرض، ويضاف إليها تكلفة الاقتراض.
وفي الحالتين يحصل المقرض على عائد نتيجة إقراض أوراقه المالية يقارب العائد الخالي من المخاطر، بالإضافة إلى العائد المطلوب نظير الإقراض، والمزايا الأخرى نتيجة ملكيته للأسهم.
| |||
منذ 11 ساعةرئيس الوزراء: نستهدف أولويات وطنية نعمل عليها جميعا وحلول قابلة للتنفيذ20 أكتوبر 2026 12:37 مزيمبابوي الكوميسا.. الاقتصاد الدائري يتيح فرصا بـ4.3 تريليون دولار عالميا 19 أكتوبر 2026 2:15 منمو احتياطيات منجم "إيقات" للذهب خلال السنوات الماضية إلى 2.25 مليون أونصة  19 أكتوبر 2026 12:08 مإيني الإيطالية تبدأ تشغيل المرحلة الثانية من محطة مليحة بالصحراء الغربية  19 أكتوبر 2026 10:37 صموديز ترفع تصنيف مصر الائتماني إلى “B3” مع نظرة مستقبلية إيجابية  18 أكتوبر 2026 1:25 مرئيس تنمية المشروعات: نستهدف زيادة حجم المحفظة التمويلية ودعم القطاعات الصناعية والإنتاجية  18 أكتوبر 2026 10:56 صاتفاقية "رامسار" بشأن الأراضي الرطبة تطرح الأزمة التي تهدد الماء والغذاء  14 أكتوبر 2026 2:33 مبانكوك.. وزير التخطيط يبحث والمديرة المنتدبة للبنك الدولي تطورات التمويل بالعملة المحلية  14 أكتوبر 2026 10:59 صخالد عباس: معدلات تنفيذ المشروعات بالعاصمة تصل إلى 70 و 80%  14 أكتوبر 2026 10:12 صالنقل تتعاون مع (C&D) الصينية لإنشاء محطة الإسكندرية للصب الجاف بميناء المكس |